

Решение при риске и неопределённости
Представьте, что компании нужно выбрать один из двух проектов. Спрос на продукт может оказаться высоким или низким, а от выбора зависят прибыль и возможные потери. Если вероятности спроса известны, можно оценить риск. Если вероятностей нет, задача становится неопределённой — и выбор зависит от того, какой критерий мы считаем приемлемым.
В этой статье разберём базовые элементы задачи выбора, сравним условия определённости, риска и неопределённости, а затем на одном учебном примере посчитаем ожидаемый результат и пользу дополнительной информации. Числа ниже приведены только для иллюстрации метода, а не описывают реальные рынки или прогнозы.
Из чего состоит задача принятия решения
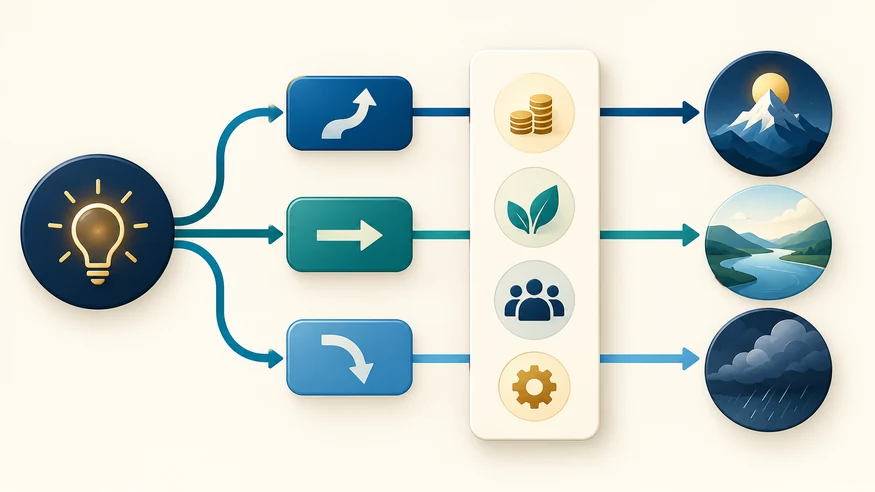
Теория принятия решений помогает последовательно описать выбор: определить проблему, перечислить допустимые действия, учесть возможные состояния среды и последствия, а затем сравнить варианты по заданным критериям. Основные понятия и этапы собраны в наборе «Теория принятия решений: базовые понятия».
Полезно различать четыре элемента:
- Лицо, принимающее решение (ЛПР) — человек или группа, которая выбирает и отвечает за последствия.
- Альтернативы — конкретные действия, между которыми выбирают.
- Состояния среды — обстоятельства, на которые ЛПР не может повлиять, например высокий или низкий спрос.
- Критерий — правило сравнения: прибыль, затраты, время, риск или сочетание нескольких показателей.
Альтернативы нужно сравнивать по одним и тем же последствиям и критериям. Иначе можно незаметно сопоставить, например, цену одного варианта со сроком другого и получить вывод, который не следует из задачи.
Определённость, риск и неопределённость
В учебных моделях различие между этими ситуациями прежде всего связано с тем, что известно о последствиях и вероятностях.
- Определённость. Последствие каждой альтернативы заранее задано. Сравните результаты по выбранному критерию: например, максимизируйте прибыль или минимизируйте затраты. Подробнее этот режим и методы сравнения разобраны в наборе «Принятие решений в условиях определенности и МАИ».
- Риск. Возможные состояния и их вероятности известны или оценены. Можно сравнивать ожидаемый результат, полезность или меру риска; базовые модели собраны в наборе «Принятие решений в условиях риска».
- Неопределённость. Возможные состояния известны, но надёжных вероятностей для них нет. Примените критерий выбора и явно укажите, какое отношение к худшему и лучшему исходам он выражает; подробнее — в наборе «Принятие решений в условиях неопределенности».
В реальных задачах границы могут быть размыты: вероятности часто основаны на неполных данных, а часть сведений бывает неточной. Поэтому классификация — это не ярлык, а описание того, насколько обоснованы исходные предположения. Учебные курсы по этой теме также рассматривают формализацию задачи, критерии сравнения и модели предпочтений; отдельные программы включают методы для неточных или нечётких данных.
Учебный пример: выбрать один из двух проектов
Все значения — условная прибыль в тысячах долларов. У проекта A выше возможная прибыль, но при низком спросе он убыточен. Проект B приносит меньше при высоком спросе, зато сохраняет положительный результат при низком:
- Проект A: 140 при высоком спросе и −40 при низком.
- Проект B: 80 при высоком спросе и 30 при низком.
Если вероятности спроса известны
Предположим, что вероятность высокого спроса равна 0,6, а низкого — 0,4. При критерии максимума ожидаемой прибыли считаем среднее значение с учётом вероятностей:
- Проект A: 0,6 × 140 + 0,4 × (−40) = 68 тысяч долларов.
- Проект B: 0,6 × 80 + 0,4 × 30 = 60 тысяч долларов.
По этому критерию выбирается A. Такой вывод не означает, что A гарантированно принесёт 68 тысяч: это средняя оценка модели при заданных вероятностях и последствиях. Он также не учитывает, насколько болезненна для компании возможная потеря 40 тысяч. Если решение зависит от отношения к риску, ограничений по бюджету или других целей, одной ожидаемой прибыли недостаточно — нужно учитывать предпочтения и ограничения ЛПР.
Если вероятностей нет: критерии выбора
Теперь уберём вероятности высокого и низкого спроса. Матрица результатов остаётся прежней, но среднее по вероятностям посчитать уже нельзя. Вместо этого выбирают критерий, соответствующий задаче и позиции принимающего решение.
- Вальд (максимин). Сравнивает худшие результаты: у A это −40, у B — 30 тысяч долларов. Выбор — B.
- Лаплас. Условно считает состояния равновероятными: средний результат A — 50, B — 55 тысяч долларов. Выбор — B.
- Гурвиц. Взвешивает лучший и худший исходы. При коэффициенте оптимизма α = 0,6 результат A — 68, B — 60 тысяч долларов. Выбор — A.
- Сэвидж (минимакс сожаления). Считает потерю относительно лучшего результата в каждом состоянии, а затем минимизирует худшую потерю: у A она равна 70, у B — 60 тысяч долларов. Выбор — B.
По критерию Вальда худший исход B лучше: 30 против −40. Критерий Лапласа даёт средние 50 для A и 55 для B. Критерий Гурвица с выбранным здесь коэффициентом оптимизма 0,6 отдаёт предпочтение A. Для критерия Сэвиджа максимальное сожаление составляет 70 для A и 60 для B, поэтому выбирается B.
Разные ответы не обязательно означают ошибку в расчётах. Критерии по-разному относятся к худшему исходу, оптимистичному сценарию и отсутствующим вероятностям. В статье о методах обоснования решений в условиях риска и неопределённости также подчёркивается роль моделей и критериев выбора. Главное — указать, какой критерий использован и почему он подходит именно этой задаче.
Сколько может стоить дополнительная информация
Иногда перед выбором можно провести исследование рынка или тестовый запуск. Информация полезна, если она меняет решение и ожидаемая выгода от этого изменения превышает стоимость исследования.
Продолжим учебный пример. Байесовский взгляд на обновление оценок и ценность сведений подробнее разобран в наборе «Критерий Байеса и ценность информации в ТПР». До исследования вероятность высокого спроса — 0,6. Пусть исследование даёт положительный сигнал с вероятностью 0,8 при высоком спросе и с вероятностью 0,3 при низком спросе. Это тоже условные числа.
Вероятность положительного сигнала составит:
0,6 × 0,8 + 0,4 × 0,3 = 0,6.
После положительного сигнала оценка вероятности высокого спроса станет 0,8. При такой оценке ожидаемая прибыль A равна 104 тысячам, а B — 70 тысячам, поэтому выбираем A.
После отрицательного сигнала вероятность высокого спроса станет 0,3. Тогда ожидаемая прибыль A составит 14 тысяч, а B — 45 тысяч, поэтому выбираем B.
Если следовать сигналу, ожидаемый результат с исследованием до вычета его цены равен:
0,6 × 10⁴ + 0,4 × 45 = 80,4 тысячи долларов.
Без исследования лучший ожидаемый результат был 68 тысяч. Значит, в этой упрощённой модели ожидаемая ценность информации равна 12,4 тысячи долларов. Если исследование стоит больше этой суммы, его цена не окупается только за счёт рассчитанной прибыли. Если меньше — оно может быть оправдано, при условии, что предположения модели достаточно надёжны и не пропущены другие затраты или выгоды.
Практический порядок действий
- Сформулируйте цель и перечислите реальные альтернативы.
- Опишите состояния среды и последствия каждого варианта.
- Проверьте, есть ли основания считать вероятности надёжными. Если есть — оцените риск; если нет — не подменяйте неизвестные вероятности произвольными числами.
- Выберите критерий с учётом целей, ограничений и отношения ЛПР к потерям. При нескольких целях сравните критерии отдельно, прежде чем сводить их в один показатель.
- Проверьте чувствительность результата: измените вероятности или коэффициент критерия и посмотрите, сохраняется ли выбор.
- Оцените, может ли дополнительная информация изменить решение, и сопоставьте её ожидаемую ценность с полной стоимостью.
- После реализации сравните фактические результаты с прогнозом и обновите исходные оценки.
Главное
Метод выбора начинается с вопроса о том, что известно: только последствия, вероятности исходов или лишь список возможных состояний. При известных вероятностях можно сравнивать ожидаемые результаты, но риск-предпочтения и ограничения тоже имеют значение. Если вероятности неизвестны, критерий выбора должен быть назван явно: он показывает, какой компромисс между худшим, средним и лучшим сценарием принимает ЛПР.
Дополнительная информация не всегда полезна сама по себе. Её ценность появляется тогда, когда сигнал способен изменить выбор, а выгода от более подходящего решения превышает стоимость получения данных.
Часто задаваемые вопросы
В принятой здесь учебной модели при риске известны или оценены вероятности возможных исходов. При неопределённости надёжных вероятностей нет, поэтому выбор опирается на критерий отношения к сценариям.
Универсального критерия нет. Вальд ориентируется на лучший из худших исходов, Гурвиц сочетает лучший и худший сценарии, а Сэвидж ограничивает максимальное сожаление. Выбор зависит от целей и допустимого риска.
Сравните ожидаемый результат при выборе с учётом сигнала с лучшим результатом без исследования. Разность — ожидаемая ценность выборочной информации до вычета стоимости самого исследования.